工業(yè)機器人細分領(lǐng)域龍頭初現(xiàn),國產(chǎn)替代確定性強——工業(yè)機器人制造深度解析
隨著人口紅利消退與制造業(yè)轉(zhuǎn)型升級的加速,我國工業(yè)機器人產(chǎn)業(yè)迎來快速發(fā)展期。在政策支持、市場需求和技術(shù)進步的共同驅(qū)動下,工業(yè)機器人制造領(lǐng)域細分龍頭逐漸嶄露頭角,國產(chǎn)替代邏輯日益強化。
一、行業(yè)背景:智能制造浪潮下的工業(yè)機器人
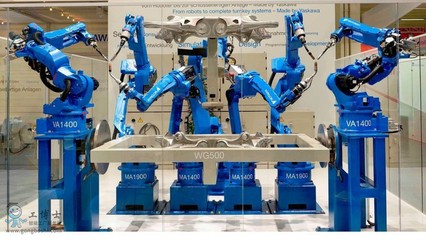
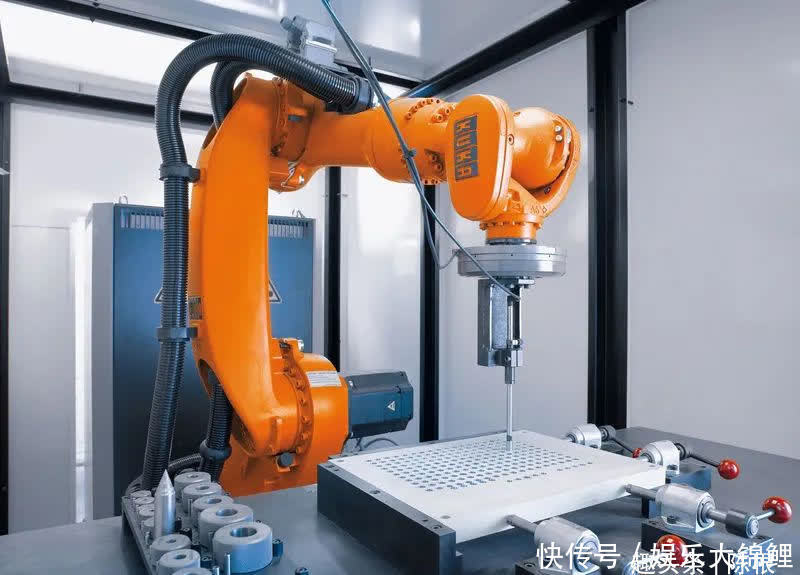
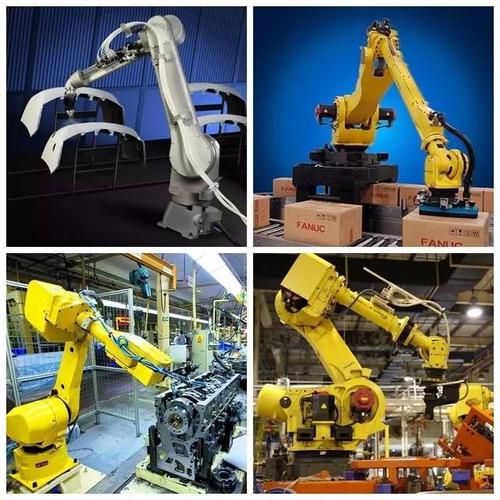
工業(yè)機器人是智能制造的核心裝備,廣泛應用于汽車、3C電子、金屬加工、化工、食品等行業(yè)。我國自2013年起連續(xù)多年成為全球最大工業(yè)機器人消費市場,但長期以來,高端市場被發(fā)那科、ABB、庫卡、安川等外資品牌主導。隨著國產(chǎn)廠商技術(shù)積累和市場開拓,國產(chǎn)工業(yè)機器人市場份額穩(wěn)步提升。據(jù)IFR統(tǒng)計,2023年中國工業(yè)機器人國產(chǎn)化率已超過35%,在部分細分領(lǐng)域如SCARA、六軸機器人等,國產(chǎn)龍頭份額顯著提高。
二、細分領(lǐng)域龍頭初現(xiàn),競爭格局逐步清晰
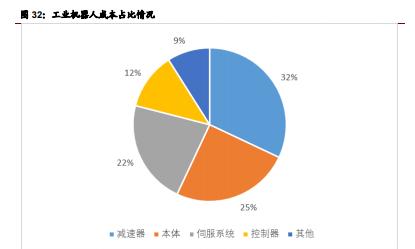
工業(yè)機器人產(chǎn)業(yè)鏈包括上游核心零部件(減速器、伺服系統(tǒng)、控制器)、中游本體制造和下游系統(tǒng)集成。當前,國內(nèi)企業(yè)在多個細分領(lǐng)域已形成具備競爭力的龍頭:
- 本體制造:埃斯頓、匯川技術(shù)、新時達等企業(yè)憑借性價比和定制化服務,在焊接、搬運、碼垛等場景加速滲透,其中埃斯頓連續(xù)多年位居國產(chǎn)品牌出貨量前列。
- 核心零部件:綠的諧波在諧波減速器領(lǐng)域打破國際壟斷,雙環(huán)傳動在RV減速器持續(xù)突破;匯川技術(shù)的伺服系統(tǒng)已在國內(nèi)市場占據(jù)領(lǐng)先地位。
- 細分場景:在光伏、鋰電、半導體等新興行業(yè),國產(chǎn)機器人企業(yè)快速響應需求,推出專用機型,如新松機器人在半導體潔凈機器人領(lǐng)域?qū)崿F(xiàn)進口替代,埃夫特在噴涂領(lǐng)域表現(xiàn)突出。
三、國產(chǎn)替代確定性強,多重因素共振
- 政策驅(qū)動:國家層面相繼出臺《“十四五”機器人產(chǎn)業(yè)發(fā)展規(guī)劃》《“機器人+”應用行動實施方案》等政策,明確到2025年制造業(yè)機器人密度翻番,為國產(chǎn)機器人提供廣闊空間。
- 供應鏈安全:疫情及地緣政治加劇了供應鏈風險,下游企業(yè)更傾向選擇本土供應商,國產(chǎn)機器人企業(yè)受益于供應鏈本地化趨勢。
- 成本優(yōu)勢與服務能力:國產(chǎn)機器人價格較外資低20%-30%,且能提供更快速的響應和定制化服務,在中小型制造業(yè)企業(yè)中優(yōu)勢明顯。
- 技術(shù)差距縮小:在控制器、伺服系統(tǒng)等核心部件上,國產(chǎn)技術(shù)逐步成熟,部分性能指標已達國際水平;人工智能、5G等新技術(shù)融合應用,為國產(chǎn)機器人實現(xiàn)彎道超車創(chuàng)造條件。
四、挑戰(zhàn)與展望
盡管國產(chǎn)替代趨勢明確,但工業(yè)機器人制造仍面臨核心零部件精度壽命待提升、高端市場品牌認可度不足等挑戰(zhàn)。隨著龍頭企業(yè)在研發(fā)投入、產(chǎn)業(yè)鏈整合和場景應用上持續(xù)深耕,國產(chǎn)工業(yè)機器人有望在更多細分領(lǐng)域?qū)崿F(xiàn)從“跟跑”到“并跑”乃至“領(lǐng)跑”的跨越,國產(chǎn)替代進程將進一步提速,推動中國制造業(yè)向智能化、高端化邁進。
如若轉(zhuǎn)載,請注明出處:http://m.ssbaobei.cn/product/40.html
更新時間:2026-10-22 04:25:51